Handy statt Personalausweis: Europas digitale Brieftasche lernt Gehen – und stolpert über deutsche Gewohnheiten
Stellen Sie sich folgende Szene vor: Ein deutsch-französisches Paar steht in einer Berliner Filiale, um ein Gemeinschaftskonto zu eröffnen. Die Französin zückt ihr Handy, öffnet die digitale Brieftasche, zeigt ihren Ausweis und ein Adressnachweis – alles in einer App. Der Bankangestellte nickt höflich, schaut dann aber doch auf den Papierstapel. „Haben Sie das auch ausgedruckt?“ Kein Witz. So sieht 2026 der europäische Fortschritt aus, wenn er auf deutsche Gewohnheiten trifft.
Die europäische digitale Brieftasche – oft kurz EU-Wallet genannt – ist kein einzelnes Produkt, sondern ein Rahmen: Jeder Mitgliedstaat soll bis Ende 2026 eine eigene Wallet anbieten, die sich in andere Länder „einloggen“ kann. Gedacht ist sie als persönlicher Safe für Ausweise, Führerschein, Diplome, Bankdaten oder SIM-Karten-Registrierungen. Auf dem Papier klingt das nach einem Europa ohne Formularstau. Im Alltag klingt es oft noch nach Beipackzettel.
Was die Wallet schon kann – und was nicht
In Deutschland läuft vieles über die AusweisApp und BundID. Wer seinen Personalausweis mit PIN freischaltet, kann sich bei der Steuererklärung, bei einigen Banken oder für Verwaltungsdienste digital ausweisen. Das funktioniert erstaunlich gut, solange der Gegenüber mitspielt. Die EU-Wallet soll dieses Prinzip grenzüberschreitend erweitern: Ein niederländischer Arbeitgeber erkennt die deutsche eID, eine spanische Vermieterin prüft die Identität, ohne dass jemand beglaubigte Kopien per Post schickt.
Doch genau hier beginnt das Stückwerk. Nicht jede Behörde akzeptiert die Wallet, nicht jedes Land hat dieselben Nachweise, und nicht jedes Unternehmen will den Aufwand. In Deutschland kommt die föderale Vielfalt hinzu: Was in Hamburg digital geht, kann in einem bayerischen Landratsamt noch nach Fax riechen. Expats kennen das Gefühl, wenn die Anmeldung beim Einwohnermeldeamt zwar online beginnt, aber beim Termin vor Ort endet.
Der Alltagstest: Mietvertrag, SIM-Karte, Bankkonto
Nehmen wir die drei Klassiker. Mietvertrag: In einigen EU-Ländern können Vermieter digitale Identitäten schon jetzt prüfen. In Deutschland scheitert es oft daran, dass die Hausverwaltung kein zertifiziertes Lesegerät hat oder die Software nicht aktualisiert wurde. SIM-Karte: Seit 2017 müssen Prepaid-Karten hierzulande registriert werden. Theoretisch könnte die Wallet das beschleunigen, praktisch verlangen viele Shops weiterhin den physischen Ausweis – und manchmal ein Formular, das aussieht, als hätte es den Mauerfall verpasst.
Bankkonto: Hier gibt es Licht und Schatten. Große Filialbanken tun sich schwerer als Neobanken, die auf Videoident setzen. Die eID-Funktion des Personalausweises wird zwar akzeptiert, aber die EU-Wallet als solche ist noch nicht überall ein Begriff. Wer als Expat aus Italien oder Polen kommt, merkt: Die eigene digitale Identität wird in Deutschland oft nur dann anerkannt, wenn sie sich in ein deutsches System übersetzen lässt. Das ist keine Böswilligkeit, sondern ein Übersetzungsproblem – technisch wie kulturell.
Warum Deutschland besonders zögert
Deutschland ist nicht das einzige Land, das bremst. Aber die Mischung aus Datenschutzdebatten, Papierkultur und föderaler Zuständigkeit ist speziell. Die Sorge vor dem „gläsernen Bürger“ ist historisch gewachsen und nicht ganz unbegründet. Gleichzeitig fehlt es an einfachen Erklärungen: Was passiert mit meinen Daten, wenn ich die Wallet öffne? Wer sieht was? Und warum brauche ich für jede Behörde einen anderen Login?
Die EU hat auf diese Fragen mit dem Prinzip der „selbstbestimmten Identität“ geantwortet: Nutzer:innen sollen nur die Informationen teilen, die wirklich nötig sind. Statt des vollen Ausweises also nur das Geburtsdatum oder die Adresse. Das ist ein kluger Ansatz. Nur muss er erst einmal in den Köpfen ankommen. In Estland oder Dänemark ist die digitale Identität Alltag; in Deutschland erklärt man sie noch bei jedem Kaffeeklatsch.
Ein kleines Europa im Hosentaschenformat
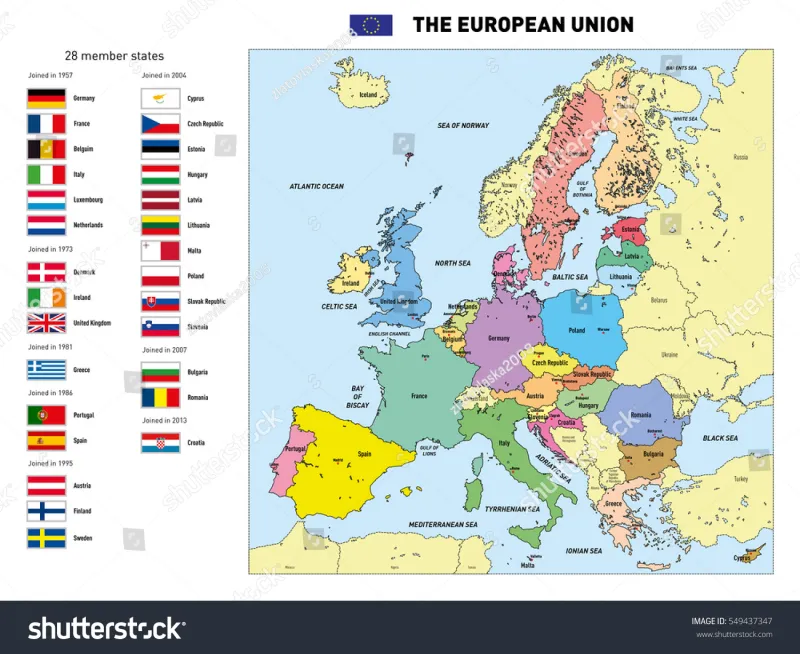
Vielleicht ist die Wallet genau deshalb so spannend. Sie ist ein Miniatur-Europa: 27 Länder, ein gemeinsamer Rahmen, viele Eigenheiten. Brüssel verspricht Interoperabilität, die Mitgliedstaaten liefern Umsetzungen, und die Bürger:innen sitzen dazwischen und versuchen, den Alltag zu sortieren. Wer schon einmal versucht hat, eine ausländische Bankkarte in einem deutschen Automaten zu benutzen, weiß, wie sich das anfühlt.
Für Expats kann die Wallet trotzdem ein echter Gewinn werden – nicht sofort, aber schrittweise. Wer seinen deutschen Personalausweis digital freischaltet, ist heute schon besser dran. Wer grenzüberschreitend arbeitet, sollte die Entwicklungen in seinem Herkunftsland und in Deutschland parallel beobachten. Und wer von einer komplett papierlosen Zukunft träumt, sollte den Beipackzettel lesen: Die Wallet ist kein Zauberstab, sondern ein Werkzeug, das erst noch benutzt werden muss.
Was 2026 wirklich zählt
Am Ende geht es weniger um die Frage, ob die Technik funktioniert. Sie funktioniert in Teilen. Es geht darum, ob Europa es schafft, Vertrauen zu schaffen. Eine digitale Brieftasche, die nur in der Hauptstadt funktioniert, ist kein Fortschritt. Eine, die in Berlin genauso selbstverständlich ist wie in Lissabon, wäre einer. Bis dahin gilt: Handy dabei, Ausweis dabei, Geduld dabei. Europa lernt gehen – und stolpert noch über deutsche Gewohnheiten. Aber es geht los.